EN
تحويل الطاقة المساعدة إلى مركز ربح استراتيجي: الهندسة المالية لأنظمة تكييف السيارات في أماكن الوقوف
تحويل الطاقة المساعدة إلى مركز ربح استراتيجي: الهندسة المالية لأنظمة تكييف السيارات في أماكن الوقوف
التحول من كونها مصروفات تشغيلية إلى أصول: إعادة تقييم الأنظمة المساعدة
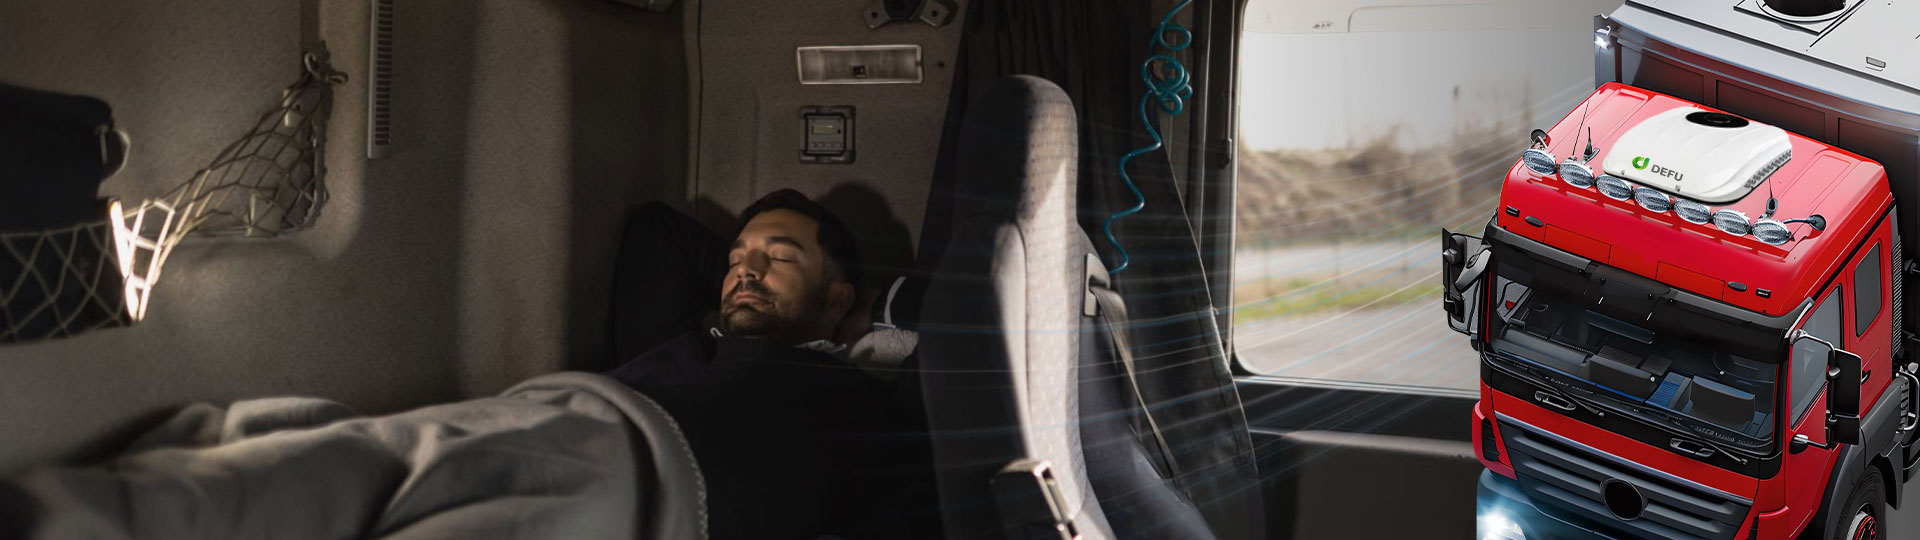
في الميزانية العمومية التقليدية للوجستيات، كانت الأنظمة المساعدة مثل مكيفات الهواء الخاصة بالوقوف (PACs) تُصنَّف عادةً على أنها «نفقات راحة» — وهي نفقة ضرورية لكنها غير منتجة. ومع ذلك، فقد شهدت هذه النظرة تحولاً جذرياً لدى المدير المالي (CFO) في مؤسسة لوجستية حديثة. ففي زمن أسعار الفائدة المرتفعة، وتكاليف الوقود المتقلبة، والضرائب البيئية الصارمة، لم تعد الطاقة المساعدة مجرد نفقة؛ بل أصبحت أداة استراتيجية لـ«حماية الهامش». وقد صُمِّمت مكيفات الهواء الكهربائية بنسبة ١٠٠٪ من شركة DEFU ليس فقط للتبريد، بل لتحقيق «استرداد مالي». وتتناول هذه المقالة قيمة علامة DEFU من زاوية كفاءة رأس المال، وإدارة الاستهلاك، والاسترداد التشغيلي المباشر.
المقياس الأول: استرداد رأس المال عبر القضاء على هدر الوقود
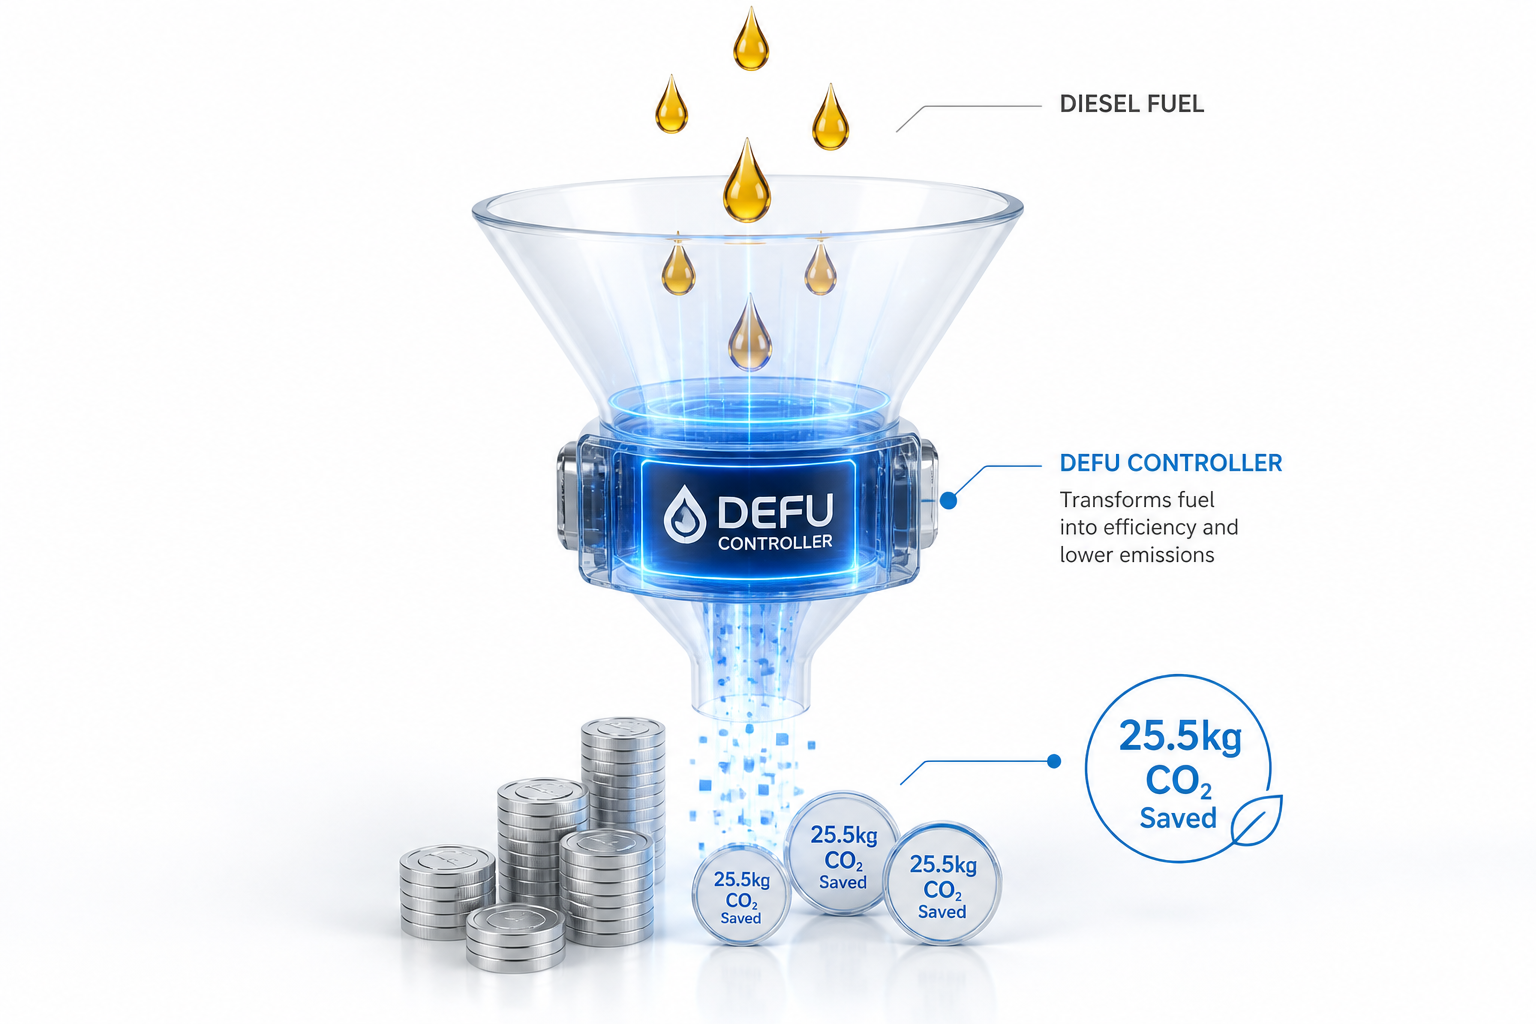
أول بندٍ يظهر فورًا في دفتر حسابات المدير المالي هو إيقاف تشغيل المحرك أثناء التوقف. إذ يستهلك شاحنة من الفئة ٨، عند توقفها عن الحركة للتحكم في المناخ، نحو ١٫٠ جالون (٣٫٨ لتر) من الديزل في الساعة. وفي أسطول مكوَّن من ١٠٠ شاحنة، تتوقف كلٌّ منها متوسِّطًا ١٨٠٠ ساعة راحة سنويًّا، فإن «التكلفة المُكبَّدة» تتجاوز ٧٠٠٠٠٠ دولار أمريكي سنويًّا بالأسعار السائدة حاليًّا. أما وحدات دي-إف-يو (DEFU)، التي لا تستهلك أي وقود من المحرك الرئيسي، فهي تمثِّل استردادًا مباشرًا لهذا المال المهدر. وبفترة استرداد نموذجية قدرها ٧٫٥ شهرًا، تحقِّق وحدات دي-إف-يو معدل عائد داخلي (IRR) يتفوَّق بشكلٍ كبيرٍ على ما تحقِّقه تقريبًا أي استثمار آخر على مستوى المركبة. وللمدير المالي، تُعَدُّ وحدات دي-إف-يو «مركز ربح» يحوِّل وقت التوقف إلى قيمة صافية في النتيجة النهائية.
المقياس الثاني: إدارة الاستهلاك التدريجي والقيمة المتبقية للأصول
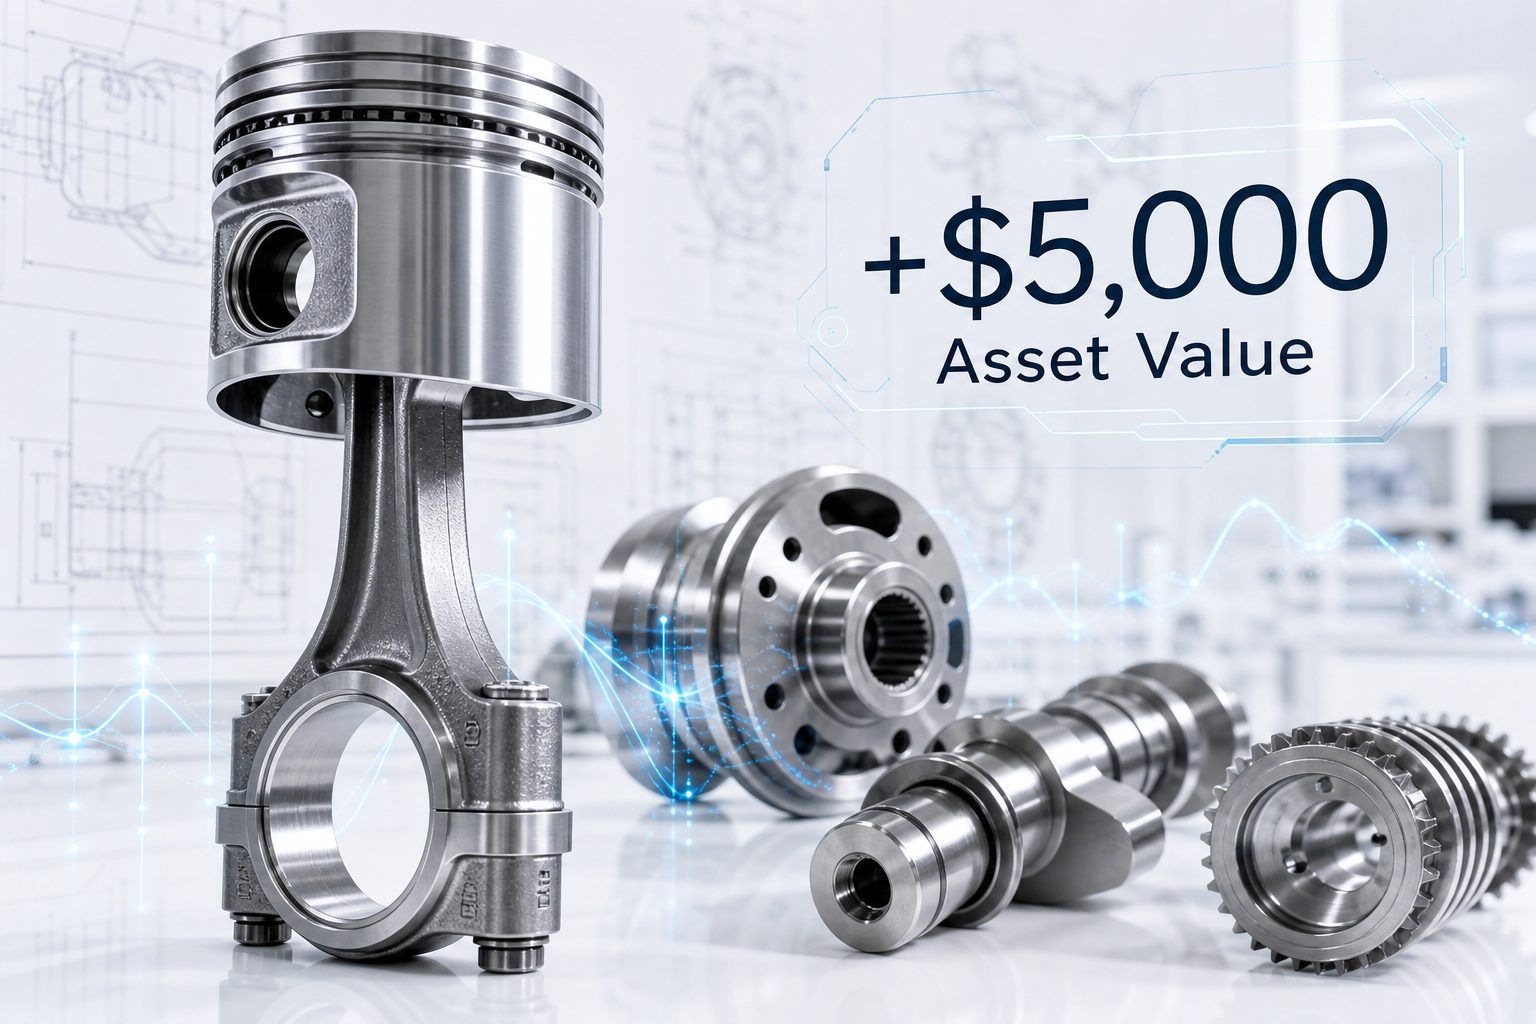
قيمة الشاحنة عند إعادة البيع مرتبطة جوهريًّا بـ"ساعات عمل المحرك". وتشير بيانات القطاع من الأسواق الثانوية في أمريكا الشمالية وأستراليا إلى أنَّ كلَّ ١٠٠٠ ساعة من دوران المحرك دون حمل تُعتبر من قِبل المشترين معادلةً لارتداء المحرِّك على مسافة طريق تتراوح بين ٣٠٠٠٠ و٤٥٠٠٠ كيلومتر، وكذلك لأكسدة الزيت. وبإسناد وظيفة التحكُّم في المناخ إلى حلقة كهربائية تيار مستمر (DC)، تحافظ شركة ديفو على "العمر الميكانيكي" للمركبة. فعلى سبيل المثال، تظهر مركبة تابعة لأسطول عمرها خمس سنوات ومزودة بأنظمة تكييف ديفو (DEFU PACs) انخفاضًا في ساعات عمل المحرك يتراوح بين ٨٠٠٠ و١٠٠٠٠ ساعة مقارنةً بنظيرتها التقليدية. ويُترجم هذا الفرق المسمَّى "أرباح ساعات المحرك" إلى ارتفاع في القيمة المتبقية بمقدار ٣٥٠٠ إلى ٥٠٠٠ دولار أمريكي لكل وحدة عند التخلُّص من الأسطول. وبذلك، تعمل ديفو كسياسة تأمينٍ لأغلى الأصول الرأسمالية في الأسطول.
المؤشِّر الثالث: مضاعف الصيانة واستقرار النفقات التشغيلية
التشغيل الخامل عند حمل منخفض يُعَدُّ سببًا رئيسيًّا لـ«أعمال الصيانة المبكرة». فهذا يمنع مرشح الجسيمات الديزيلية (DPF) من بلوغ درجات الحرارة اللازمة للتجدُّد السلبي، ما يؤدي إلى تراكم السناج و«عمليات التجدُّد الإجبارية» التي تستهلك وقودًا إضافيًّا وتسبِّب توقُّف المركبة عن العمل. علاوةً على ذلك، فإن التشغيل الخامل المفرط يُسرِّع من حمضية زيت المحرك، فيُقصِّر فترات تغيير الزيت. ويحقِّق نظام DEFU استقرار التكاليف التشغيلية (OpEx) من خلال إطالة عمر نظام معالجة العادم اللاحق بنسبة تصل إلى ٤٠٪. وبتخفيض تكرار زيارات ورشة الصيانة غير المجدولة لـ«تنظيف DPF»، يضمن نظام DEFU أن تبقى الأسطول في أكثر مراحل دورة خدمته إنتاجيةً، مما يحقِّق أقصى «معدل استخدام الأصول».
الخلاصة: التأهيل للمستقبل في اقتصاد يقوده مفهوم الاستدامة البيئية والاجتماعية والحوكمة (ESG)
وبما أن أسواق رأس المال العالمية تربط بشكل متزايد أسعار تسهيلات الائتمان بأداء المؤسسات في مجال الاستدامة البيئية والاجتماعية والحوكمة (ESG)، أصبحت «شدة الانبعاثات الكربونية» الخاصة بالأساطيل عاملًا مؤثرًا في التمويل. وتوفر شركة ديفو لمدير المالية بيانات قابلة للتدقيق لإثبات خفض الانبعاثات ضمن النطاق الأول (Scope 1). وبدمج أنظمة ديفو، لا تشترى الأساطيل مكيفات هواء فحسب، بل تبني «حصنًا ماليًّا» يحميها من تقلبات أسعار الوقود الأحفوري ويؤمن لها رخصة التشغيل في مستقبل منخفض الكربون.